エージェントブログ
AGENT BLOG
公開日:2025年5月21日  菅原 秀泰

金利上昇局面での住宅ローン選び。変動か固定か、どう考える?

REDSエージェント、宅建士・宅建マイスターの菅原です。

2009年以来、長らく動きのなかった住宅ローンの変動金利が、2024年10月と2025年4月に立て続けに上昇しました。これに伴い、長期固定金利の指標となる「フラット35」の金利も上昇傾向にあります。

このような金利上昇局面において、「変動金利を選ぶべきか、それとも固定金利が安心か?」と悩む方も多いのではないでしょうか。今回は、過去の金利推移やシミュレーションをもとに、住宅ローン選びの考え方を整理してみましょう。

固定と変動

(写真はイメージです)

過去の金利推移を振り返る

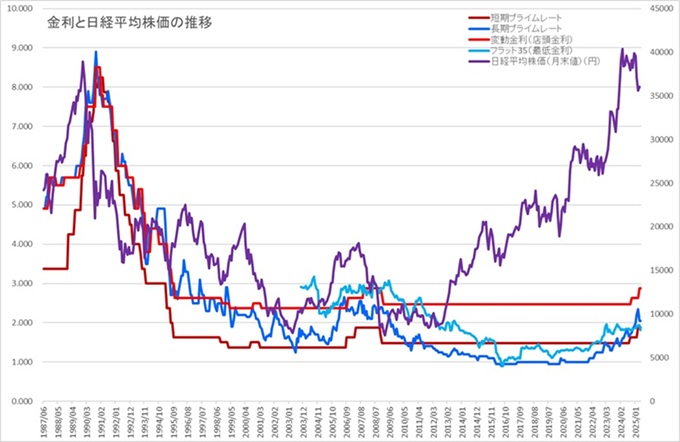
まずは、1986年以降の金利の動きを見てみましょう。

金利と日経平均株価の推移

「変動金利(店頭金利)」は、バブル期には8.5%まで上昇しましたが、その後は下落を続け、1999年には2.375%に。2009年以降は2.475%で安定していましたが、2024年10月に2.625%、2025年4月には2.875%へと上昇しています。

「フラット35(全期間固定金利)」は、2003年の導入当初は3%前後でしたが、2016年には0.9%を下回る水準に。その後は徐々に上昇し、現在は1.82%となっています(※フラット35Sの優遇措置で当初5年間は0.25%引き下げなどあり)。

現在の実際の変動金利は、各銀行の優遇措置により0.525~0.6%台が主流です。これは、店頭金利から1.5~2.5%程度の優遇が適用されているためです。

変動金利と固定金利の比較シミュレーション

ここで、借入額5,000万円、期間35年、ボーナス払いなしという条件で、変動金利と固定金利の返済シミュレーションを比較してみましょう。

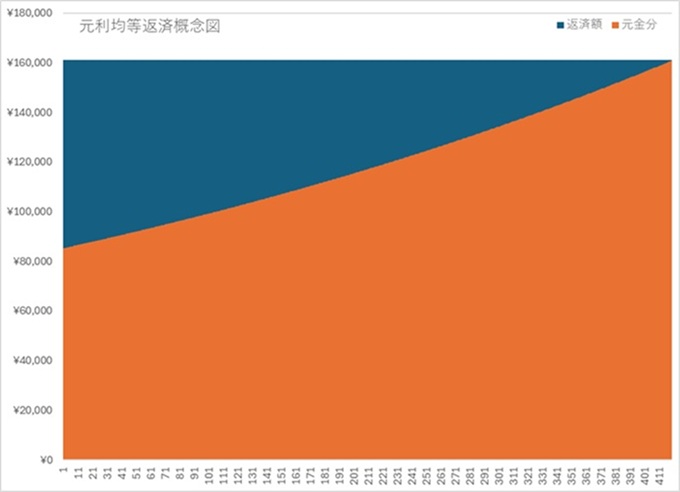
◇全期間固定金利(1.82%)の場合

  • 月々の返済額:16万1,050円
  • 総返済額:6,764万1,031円
  • 利息総額:1,764万1,031円

元利均等返済概念図1

金利が変わらない安心感があり、将来の家計設計がしやすいのが特徴です。

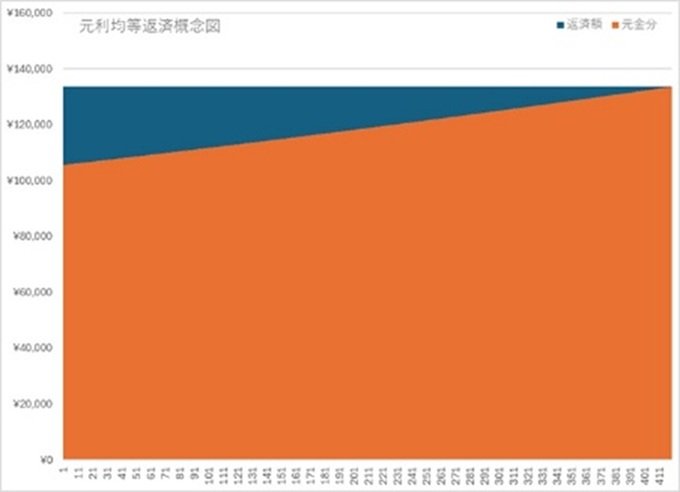
◇変動金利(0.675%、店頭金利から2.2%優遇)の場合

  • 月々の返済額:13万3,696円(当初)
  • 総返済額(変動なし):5,615万2,588円

元利均等返済概念図2

この時点で、変動金利の方が約1,150万円も総返済額が少なくなります。

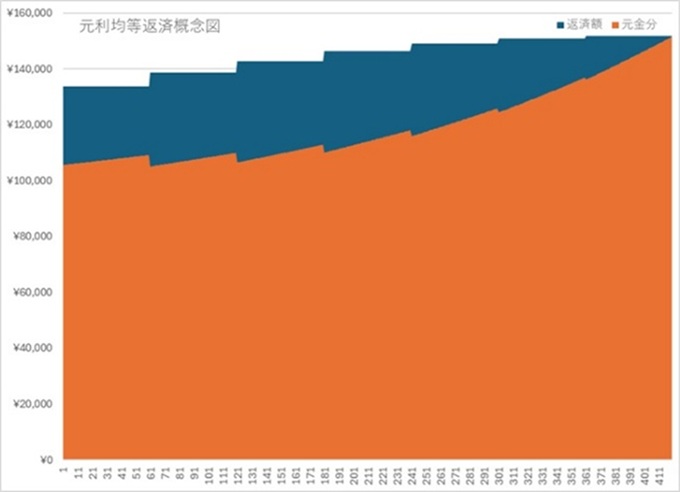
5年ごとに0.25%ずつ金利が上昇した場合

  • 6年目:0.925% → 月々13万8,609円
  • 11年目:1.175% → 月々14万2,825円
  • 16年目:1.425% → 月々14万6,294円
  • 21年目:1.675% → 月々14万8,966円
  • 26年目:1.925% → 月々15万797円
  • 31年目:2.175% → 月々15万1,740円
  • 総返済額:6,077万5,601円

元利均等返済概念図3

このように、金利が段階的に上昇しても、全期間固定よりも返済総額は少ないという結果になります。

変動金利のリスクと実態

もちろん、変動金利には「将来の金利上昇リスク」があります。特に、短期プライムレートが急激に上昇した場合、返済額が大きく増える可能性も否定できません。

しかし、過去の実績を見ると、変動金利は実際にはあまり動いていないという事実もあります。2009年から2024年までの15年間、ほぼ同じ水準で推移していたことは、ひとつの安心材料とも言えるでしょう。

また、国土交通省の調査によると、令和5(2023)年度において住宅ローン利用者の84.3%が変動金利を選択しています。これは、低金利の恩恵を受けたいという考えが多くの人に支持されていることを示しています。

判断のポイント:どちらを選ぶべきか?

住宅ローンの金利タイプを選ぶ際には、以下のような視点が重要です。

  • 将来の金利上昇に対する不安が強い方は、固定金利で安心を買うのもひとつの選択
  • ある程度のリスクを取ってでも、総返済額を抑えたい方は、変動金利が有利
  • 収入に余裕があり、金利上昇にも耐えられる家計であれば、変動金利のメリットを享受しやすい

共働き世帯や、将来的に収入増が見込める方は、変動金利のリスクをある程度吸収できる可能性もあります。また、変動金利を選ぶ場合でも、将来的に金利が大きく上昇した際には、固定金利への借り換えを検討するという柔軟な姿勢も重要です。

金融政策との関係も意識しよう

住宅ローン金利は、日銀の金融政策とも密接に関係しています。

たとえば、インフレ抑制のために政策金利が引き上げられれば、短期金利が上昇し、変動金利型ローンの負担が増える可能性があります。

一方で、景気後退局面では金利が再び下がることもあり得ます。つまり、金利の動向は経済全体の流れと連動しているため、ニュースや経済指標にも目を向けておくと、より賢い判断ができるでしょう。

ライフプランとのバランスも大切

住宅ローンは、単なる「金利の損得」だけでなく、人生設計全体とのバランスも考慮すべきです。たとえば、子どもの教育費がかかる時期や、老後資金の準備、転職や独立など、将来のライフイベントに備える必要があります。

固定金利は、将来の支出が読みやすくなるという点で、家計管理がしやすくなります。一方、変動金利は、浮いた利息分を繰上返済や資産運用、貯蓄に回すことで、トータルでの資産形成に有利に働く可能性もあります。

まとめ

金利上昇局面において、住宅ローンの選択は非常に悩ましい問題です。しかし、過去の金利推移やシミュレーションを参考にしながら、自分のライフプランや家計状況に合った選択をすることが大切です。

「正解」は将来にならないと分かりませんが、情報を整理し、納得のいく判断をすることが、後悔しない住宅ローン選びにつながります。

迷った場合は、住宅ローンアドバイザーの菅原をご指名ください。皆様からのお問い合わせをお待ちしております。


記事を執筆したエージェント

菅原 秀泰

回答数 16

宅建士・リフォームスタイリスト

プロフィールページへ
このエージェントに相談する

REDSではすべてのお客様に、
Googleクチコミの投稿を
お願いしています。

※2026年10月18日現在 本社・首都圏営業所の数値

※2026年10月18日現在 本社・首都圏営業所の数値

  • 平均評価※
    4.9
  • 投稿数※
    283

    3 か月前

    中古マンションの売却でお世話になりました。
    担当の志水様は、ベテランならではの豊富な知識で市場動向や適正価格を丁寧に解説してくださり、終始納得感を持って進めることができました。
    何より素晴らしいと感じたのは、情報の囲い込み等を一切行わないという徹底した透明性です。この誠実な姿勢と親身な対応に、人間としても深い信頼を置くことができました。
    結果として非常に満足のいく売却ができ、今後も購入の機会があればぜひ志水様にお願いしたいと考えています。知人にも自信を持って紹介できる不動産会社様です。

    6 か月前

    木村さんに中古マンション購入のサポートをしていただきました。
    内見から住宅ローンの選定、契約まで幅広くご対応いただき、大変助かりました。

    特にメールのレスポンスが非常に早く、常に安心してやり取りができた点が印象的です。

    また、引き渡し後にもいくつかご相談させていただきましたが、引き渡しが終わった後も変わらず丁寧にご対応いただき、信頼できる方だと感じました。

    今後、もし購入や売却の機会があれば、ぜひまた木村さんにお願いしたいと思いますし、他の方にも自信を持っておすすめできる方です。

    4 か月前

    柳澤さんと出会えて、私は幸せ者でした。中古マンションを購入するにあたり、仲介手数料が半額?全額無料?、正直、どんなカラクリ?他の項目で請求される?なんて思ったのは事実ですが、柳澤さんと電話でご相談した数時間後には、新宿本社で面談。すべての不安を、払拭して頂いたのが柳澤さん。柳澤さんだっからこそ、話を前進させようと思いました。
    柳澤さんは、仕事を楽しまれています、だから、安心して任せられる。とにかく、レスポンスは早い、的確で分かりやすい。
    余計経費は使わない、手数料は片方から貰う、それによって半額や全額無料、素晴らしい経営方針だと思います、間違いなく大成長されると思います。
    柳澤さんとREDSさんとのご縁に感謝、本当にお世話になりました。また、何かの際にはご相談させて貰います、そして、周りの仲間に強く紹介しておきます。

    3 か月前

    担当の志水様には、迅速丁寧な対応をして頂き感謝しております。

    今回専任媒介契約で売却をお願いしましたが、両手狙いとかではなく、実際買主様は他社からの紹介で売買が成立し、囲い込みも無く誠実に対応して頂けました。その上、仲介手数料も他社よりお得で、且つ正直不動産監修もされており、最後まで安心して取引を終えることが出来ました。

    また機会があれば是非依頼したいと思います。
    この度は本当にありがとうございました。

    2 か月前

    小林さんにマンション購入をご担当いただきました。

    全体を通して安心して相談でき、好感の持てる対応でした。
    レスポンスが早く、やり取りもスムーズでした。

    こちらの希望を汲んで、気になる点についても正直にお話しいただけている印象があり、信頼して相談することができました。

    担当の方ご自身も実際に住宅を購入されていて、年齢も近かったことから、実体験を踏まえたお話やアドバイスも参考になりました。ありがとうございます。