

住宅ローンの変動金利と固定金利|金利上昇時の返済額と選び方
REDSエージェント、宅建士の林です。
「住宅ローンの変動金利は、まだまだ上がりますか?」
最近、この質問をお客様からいただく機会が本当に増えました。
毎月、月初に各銀行の住宅ローン金利を確認していますが、実際にじわじわと上がってきています。日本銀行がマイナス金利政策を終了し、政策金利の引き上げを進めていることで、「住宅ローン金利が上がった」というニュースを目にする機会も増えています。
一方で、インターネットでは
- 「変動金利は危険」
- 「今すぐ固定金利にすべき」
- 「住宅価格は暴落する」
など、少し極端な情報も見かけます。
そこで今回は、国土交通省や住宅金融支援機構、日本銀行などの過去の公的データをもとに、「実際はどうなのか?」を整理してみたいと思います。
(写真はイメージです)
住宅ローン金利と日銀の政策金利の関係
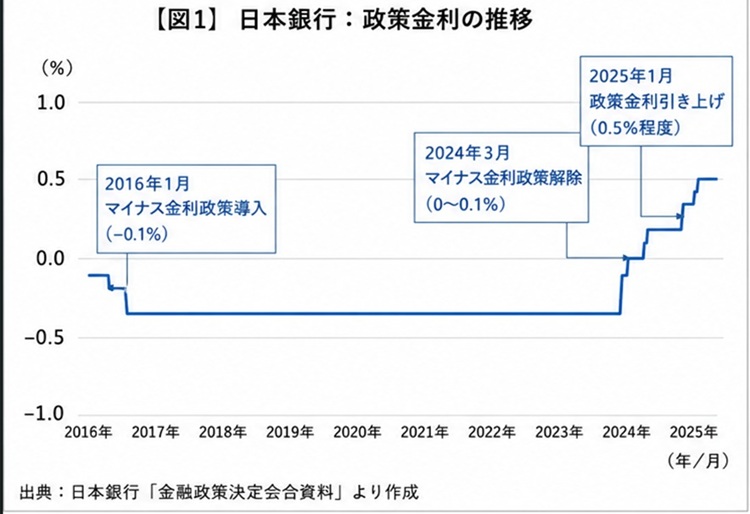
日本銀行は2024年3月にマイナス金利政策を終了しました。図1は2025年1月までの政策変更を振り返るものです。
その後、日本銀行は段階的に政策金利を引き上げており、「超低金利時代」はひとつの転換点を迎えています。
ここで注意したいのは、「政策金利=住宅ローン金利」ではないということです。
住宅ローン金利は
- 政策金利
- 長期金利(10年国債利回り)
- 各銀行の資金調達コスト
- 金融機関同士の競争
など、複数の要因によって決まります。
そのため、日銀が利上げをしたからといって、住宅ローン金利が同じ幅だけ上がるわけではありません。
公的統計で見る変動金利の割合|貸出額の83.5%
国土交通省が公表した「令和7年度 民間住宅ローンの実態に関する調査」では、令和6年度の新規貸出額に占める変動金利型の割合は83.5%でした。固定金利期間選択型は9.5%、全期間固定金利型は2.0%、フラット35などの証券化ローンは4.9%となっています。これは利用者数ではなく、貸出額に基づく割合です。
つまり、貸出額で見ると、変動金利型の割合が大きいというのが、この調査から分かることです。ただし、この割合だけで、自分にも変動金利が合うとは判断できません。
固定金利と変動金利を比較するときのポイント
固定金利は長期金利などの影響を受けるため、変動金利とは異なるタイミングで動くことがあります。
住宅ローン金利を比較するときは、いつの金利か、借入期間や融資率(購入価格に対する借入額の割合)、団体信用生命保険の保障内容や金利引き下げの条件をそろえて確認することが大切です。
また、固定期間選択型と全期間固定金利型では、金利が固定される期間が異なります。「10年固定」であれば、11年目以降の金利や返済額は変わる可能性があります。
一方、全期間固定金利型では、借入時に完済までの金利が決まります。最初の金利だけでなく、固定期間終了後の条件まで確認しましょう。
金利が1ポイント違うと返済額はいくら変わる?
以下の条件で考えてみましょう。
- 借入額:5,000万円
- 返済期間:35年
- 元利均等返済・ボーナス返済なし
- 諸費用を除き、各金利が35年間変わらない
●金利0.5%→毎月約13万円
●金利1.5%→毎月約15万3,000円
その差は約2万3,000円/月、年間では約28万円。35年間の総返済額では約979万円の差になります。将来の金利変動を予測した試算ではありません。だからこそ、多くのお客様が金利を気にされるのです。
変動金利の5年ルール・125%ルールと注意点
変動金利は、一律に「危険」と言い切ることはできません。
変動金利・元利均等返済の商品には、
- 5年ルール(返済額を原則5年ごとに見直す仕組み)
- 125%ルール(見直し後の返済額を前回の125%以内に抑える仕組み)
が設けられているものがあり、金利が上昇しても返済額が急に増えないようにされています。ただし、これらのルールがない商品や返済方式もあります。適用の有無は金融機関に確認しましょう。
返済額が変わらなくても利息の割合が増え、元金の減り方が遅くなる可能性があります。金利の上昇幅自体を抑える仕組みではなく、状況によっては未払利息が生じる場合もあります。そのため、「毎月の返済額が変わらないから安心」というわけではありません。
フラット35など全期間固定金利型のメリット
住宅金融支援機構の調査では、金利上昇局面を受けて全期間固定金利型も比較したい選択肢となっています。完済までの金利が決まるため、将来の返済計画を立てやすいという特徴があります。
「多少金利が高くても安心を買いたい」という考え方も、一つの選び方です。
最新の住宅ローン金利を確認するときの注意点
住宅ローンの金利は、金融機関や商品、借入期間、融資率、審査結果などによって異なります。最優遇金利が自分に適用されるとは限りません。変動金利と固定金利を比較するときは、同じ時点・条件の金利と手数料、保障内容を確認しましょう。申込時と実際の借入時で金利が異なる場合がある点にも注意が必要です。
営業現場でお伝えしている住宅ローンの選び方
私はお客様から「変動ですか? 固定ですか?」と聞かれたとき、「お客様のライフプランや考え方しだいです」とお答えしています。
変動金利を検討する場合
例えば、
- 繰り上げ返済を考えている
- 収入や手元資金に余裕がある
- 金利が上がっても返済を続けられる
という方は、変動金利が選択肢になるケースがあります。住宅ローン控除の有無だけで金利タイプを決めず、利息や手数料を含めて比較しましょう。
全期間固定金利型を検討する場合
一方で、
- 教育費がこれから増える
- 定年まで返済が続く
- 毎月の返済額を一定にしたい
という方は、全期間固定金利型の返済額を見通しやすい点がメリットになります。
まとめ|金利の予測より家計に合った返済計画を
日本銀行の政策変更によって、住宅ローン金利は確かに上昇局面に入りました。今後の金利は経済・物価情勢などによって変わるため、上昇する場合も想定しておきたいところです。
ただし、「変動は危険」「固定が正解」といった単純な話ではなく、
- ご自身の収入
- 将来のライフプラン
- 借入額
- 返済期間
を踏まえて選ぶことが何より重要です。
住宅ローンは、数千万円~数億円という大きな借り入れです。物件選びだけでなく、「どの銀行で、どの金利タイプを選ぶか」が、将来の家計を大きく左右します。
住宅購入をご検討中の方は、物件だけでなく住宅ローンについても、ぜひREDSのエージェントへお気軽にご相談ください。お客様に合ったご提案ができるよう、住宅ローンについても日々最新の情報を確認しております。
 記事を執筆したエージェント


 080-3518-0660